
Штучний інтелект вже формує до 80% персональних пропозицій банків
Моделі ШІ аналізують поведінку клієнтів, їхні транзакції та залишки на рахунках і визначають не лише що запропонувати, а й коли краще нічого не пропонувати.
Про це банкіри розповіли під час круглого столу «Фінансового клубу» на тему «Споживче кредитування: як банки борються за клієнтів на Чорну п’ятницю».
За словами керівника департаменту незабезпеченого кредитування ПриватБанку Сергія Кірюхіна, раніше персоналізовані пропозиції формувалися за допомогою сегментації клієнтів.
«Пам’ятаю, ще 15 років тому персоналізовані пропозиції – це була велика екселька, де ставиш якісь фільтри і вибираєш категорію. Зараз близько 80% усіх пропозицій банку формується через штучний інтелект», – каже він.
Банк працює з великим масивом даних: з одного боку, це власні пропозиції та пропозиції партнерів, з іншого – база клієнтів. «Моделі щодня самонавчаються й налаштовуються під запити банку. Їхнє завдання – обрати аудиторію, якій пропозиція зараз буде релевантна або стане такою найближчим часом, і надіслати їй кешбек чи промокод», – заявив Сергій Кірюхін.
ПриватБанк використовує цей інструмент і для партнерів через програму «Привіт»: магазин створює власний кабінет і підбирає цільову аудиторію за допомогою фільтрів. Наприклад, невелике кафе у Львові може відібрати клієнтів, які живуть у певному районі або вже розраховувалися в цьому закладі, та надіслати їм персональну пропозицію.
«Що більш цільова пропозиція, то більша і конверсія, і ймовірність, що клієнт нею скористається. Маючи пропозиції від партнерів, комбінуючи з нашими та з налаштуваннями штучного інтелекту, ми підберемо декілька класних пропозицій для клієнтів», – зазначає Сергій Кірюхін.
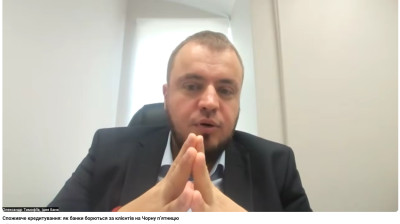
Директор департаменту роздрібного продажу Ідея Банку Олександр Тимофіїв розповів, що банк використовує персоналізацію в мобільному застосунку. Раніше підхід був сегментним, тепер пропозиції формуються для кожного клієнта окремо. «Банк, зокрема, пропонує кредит клієнтам, які не користуються кредитним лімітом, а також встановлює індивідуальні ліміти з урахуванням платоспроможності», – сказав він.
Окрему перевагу Олександр Тимофіїв бачить у тому, що персоналізація допомагає вчасно не робити пропозицію. «Іноді хороша персоналізація не приводить до пропозиції клієнту», – каже він.
Начальник управління з розвитку продуктів департаменту проксиміті-маркетингу та інновацій Креді Агріколь Банку Павло Білоус розповів, що банк також використовує поведінкові моделі, які працюють без ШІ, і пропонує клієнтам продукти, коли, наприклад, закінчуються кошти на рахунку або відбуваються транзакції в певних мережах.
Банк тестував пропозицію кеш-кредиту клієнтам, які розраховуються в «Епіцентрі» на великі суми. «Це працювало, і стосується не тільки кредитів. Ми по всіх продуктах використовуємо такі поведінкові підходи, і вони дають свій звичайний результат», – каже Павло Білоус.
Підписуйтесь на новини FinClub в Telegram, Viber, Twitter, Facebook
Схожі матеріали (за тегом)
Релізи
ТОП-новини