
Кредитний бум триває: темпи зростання споживчого кредитування сягнули 36-40%
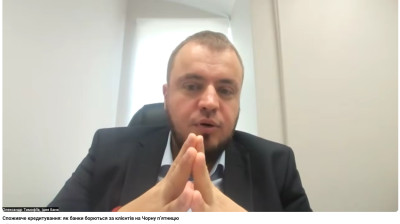
Про це банкіри розповіли під час круглого столу «Фінансового клубу» на тему «Споживче кредитування: як банки борються за клієнтів на Чорну п’ятницю».
«За підсумками II кварталу чисті гривневі кредити населенню зросли на 36,2% рік до року, а за підсумками III кварталу річний темп зростання чистого гривневого роздрібного портфеля становив вже 38%», – заявив директор департаменту роздрібного продажу Ідея Банку Олександр Тимофіїв.
Портфель споживчих кредитів Ідея Банку збільшився на 40% від початку року і на 52% рік до року, середній чек готівкового кредиту зріс на 10%.
Олександр Тимофіїв назвав три чинники зростання: повернення попиту, посилення конкуренції та технологічні зміни. «Частина потреб доволі звичайні – це і покупки, і авто, і ремонт. А частина вже спричинена війною: це і резервне живлення, і генератори, і зарядні станції», – розповідає він.
Начальник управління з розвитку продуктів департаменту проксиміті-маркетингу та інновацій Креді Агріколь Банку Павло Білоус зазначає, що активне зростання припадає на 2025-2026 роки. «Клієнти дійсно не відкладають на завтра, роблять ремонти, купують ДБЖ. Тому я думаю, що наступного року споживче кредитування буде активно розвиватися, і до 40% – це дуже реально. Навіть незважаючи на поточну ситуацію», – каже Павло Білоус.
Керівник департаменту незабезпеченого кредитування ПриватБанку Сергій Кірюхін оцінює причини зростання менш оптимістично. «Основний фактор, який я вкладаю в це зростання, – це інфляція і, відповідно, зростання і середнього чека, і доходів населення», – каже він. За його словами, банк суттєвого збільшення кількості клієнтів поки не бачить. «Можливо, це і відкладений попит, яким клієнти користуються, але переважно це ті самі кількості, але з більшими чеками», – зазначає Сергій Кірюхін.
Щодо сум кредитів він додає, що п’ять років тому кредити на 500 тис. грн вважалися аномальними, а тепер це сприймається простіше. Втім, на його думку, існує «психологічна планка», більше за яку беззаставний кредит бути не може. «Можна видавати кредити по 5 млн, по 10 і так далі, але логічніше це зробити в рамках іншого продукту і з якимись заставами. Мені здається, що продуктовий максимум залишиться на рівні мільйона», – вважає він.
Підписуйтесь на новини FinClub в Telegram, Viber, Twitter, Facebook
Схожі матеріали (за тегом)
Релізи
ТОП-новини