Інвестори занепокоєні діями США
Прискорення інфляції посилює розпродажі акцій IT-сектору. Мінфін змінює тактику обміну резервних ОВДП. Інвестори занепокоєні діями США. НБУ тестує нові рівні для курсу гривні. Ризики суттєво зросли. Про це йдеться у новому Фінансовому тижневику ICU.
Огляд міжнародних ринків
Прискорення інфляції посилює розпродажі акцій IT-сектору
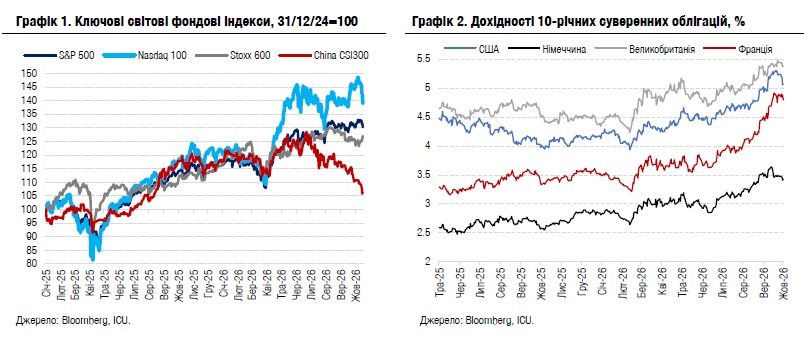
Вища за очікування вереснева інфляція в США не завадила відновленню вартості облігацій, водночас значно погіршила настрої на ринках акцій, де посилився відплив коштів з IT-сектору.
Приводом до розпродажів акцій американських IT-компаній на початку тижня стали новини про розробку більш ефективних мікросхем одним із китайських конкурентів, компанією ChangXin Memory Technologies. Це насамперед обвалило акції цілої низки американських виробників мікрочипів, а згодом розпродажі почали розповсюджуватись і на азійських ринках. Нервозність ще більше посилилась після суперечливого інтерв’ю одного зі співвласників постачальника хмарного сервісу CoreWeave. Висвітлення наразі невдалих спроб компанії покращити свій доволі низький кредитний рейтинг спричинило різке падіння її облігацій та акцій, а також потягнуло вниз інші котирування IT-сектору.
Оприлюднення інфляційних даних США за вересень стало ще одним неприємним шоком для ринків. Зростання індексу споживчих цін минулого місяця прискорилося до 3.7% р/р, а його базової складової – до 2.6%, і обидва показники виявилися вищими за очікування. На додаток до прискорення інфляції відбувся новий виток зростання цін на енергоносії. На тлі подальшої ескалації війни на Близькому Сході ціни на нафту зросли за тиждень на 5% до $110 за барель марки Brent – найвищої позначки з травня, а ціни на природний газ у Європі на 8%, таким чином потроївшись із початку року.
І знову головний удар від цих негативних новин отримали акції IT-сектору. В результаті ринкова капіталізація сектору в індексі S&P 500 втратила за минулий тиждень 6.4%, а тісно орієнтований на техносектор індекс Nasdaq 100 впав на 5.5% – найбільше за останні 18 місяців. Індекс S&P 500 знизився за тиждень на 1.9%.
Водночас тиск на вартість казначейських облігацій США від свідчень прискорення інфляції виявився швидкоплинним. Високі рівні дохідностей і розпродажі IT-акцій підвищили попит на традиційні «безпечні гавані», і за підсумками тижня дохідності десятирічних паперів упали на 17 б.п. до 5.07%.
Дещо помірніше відновлювалися і європейські суверенні облігації: дохідності німецьких бундів знизилися на 5 б.п. до 3.43%, а британських гілтів на 7 б.п. до 5.37%. Індекс вартості єврооблігацій країн, що розвиваються, EMBI підріс за тиждень на 0.7%.
Погляд ICU: Незважаючи на рекордне за півтора роки тижневе падіння, Nasdaq 100 залишається на 16% вище від рівня на початку року. Занепокоєність інвесторів рекордно високими капітальними витратами IT-компаній, нарощуванням ними боргового фінансування, а також їхньою завищеною ринковою вартістю може призвести до подальшої негативної корекції котирувань акцій сектору. Водночас дохідності казначейських облігацій залишаються високими й достатньо привабливими для інвесторів, що також чинитиме додатковий тиск на вартість акцій.
Ринки державних облігацій
Мінфін змінює тактику обміну резервних ОВДП
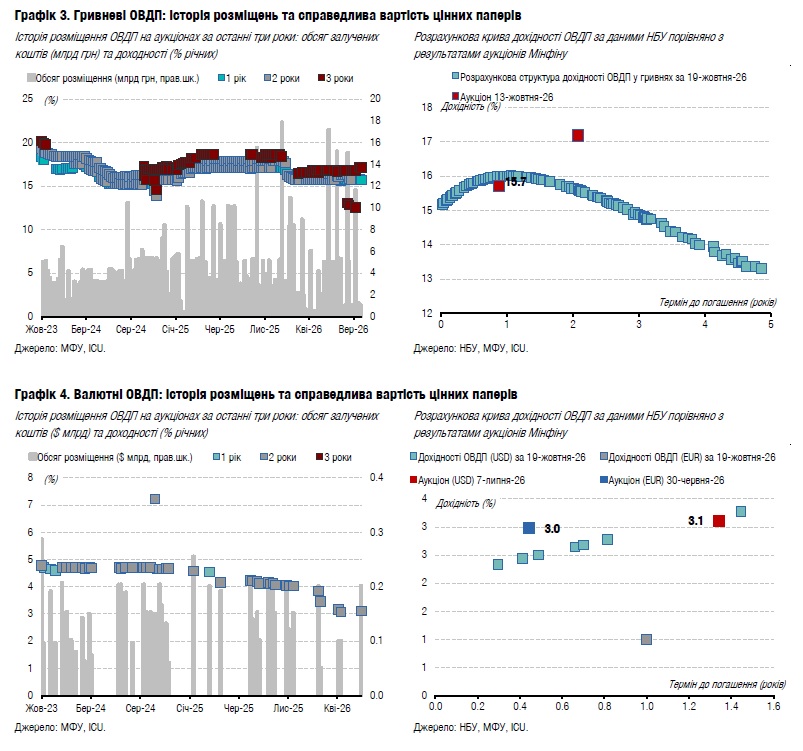
Міністерство фінансів спочатку планувало провести один аукціон з обміну, але вирішило провести два аукціони з різними випусками ОВДП.
Від початку Мінфін планував обміняти резервні облігації, які погашаються в листопаді, на новий випуск ОВДП, що вперше розміщувався на аукціоні жовтня. Однак із невідомих причин плани було змінено. Тримачам листопадових облігацій тепер пропонують їх обміняти на інші випуски. Минулого тижня для обміну було додатково розміщені папери з погашенням у травні 2029 року обсягом 5 млрд грн. Дохідність дорозміщення ледь перевищила 12%. Другий етап обміну міністерство анонсувало на цей тиждень, але вже на облігації з погашенням у квітні 2029 року (розміщувалися в травні та червні 2025 року). Обсяг пропозиції очікується на рівні 7 млрд грн. У підсумку обсяг обох випусків резервних облігацій буде нарощено до 25 млрд грн.
Погляд ICU: Наразі не зрозуміло, чому випуск ОВДП, який за всіма ознаками мав би стати новим резервним, не було включено Національним банком до переліку облігацій, дозволених для покриття частини обов'язкових резервів. Усе ж Мінфін знайшов можливість таки обміняти частину листопадового випуску та зменшити потребу в коштах на погашення внутрішнього боргу наступного місяця. Ми очікували, що нові папери стануть резервними, а їх загальний обсяг випуску складе 20 млрд грн. Однак натомість два аукціони обміну на інші папери дали змогу рефінансувати лише 12 млрд грн. Тож щоб виконати план запозичень на 2026 рік, Мінфіну доведеться позичати ще приблизно по 3 млрд грн на тиждень, і таким чином рефінансувати погашення резервних облігацій. Усе це за умови, що план фінансування бюджету з внутрішніх джерел не буде переглянуто.
Інвестори занепокоєні діями США
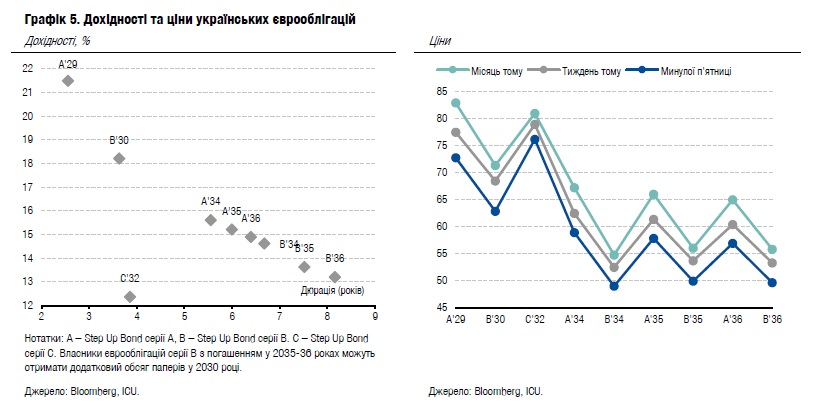
Минулого тижня дохідності українських єврооблігацій суттєво зросли через посилення негативної риторики Президента США Д.Трампа щодо України.
У вересні риторика висловлювань Президента США щодо України знову погіршилася. Д.Трамп почав звинувачувати Україну в дефіциті дизельного пального та зростанні цін на дизель через удари по російських НПЗ. Минулого ж тижня стало зрозуміло, що жодних перемовин чи домовленостей про припинення вогню (навіть вибіркового) не буде. Це попри те, що Україна кілька днів зберігала паузу в ударах по російській енергетиці. У п'ятницю Д.Трамп повідомив, що не застосовуватиме акт Ліндсі Грема до росії.
За таких умов стурбованість інвесторів поступово зростала. Якщо на початку вересня дохідності були на рівні 11-13%, то на кінець вересня дохідності облігацій серії А зросли до 14-17%, а серії В до 12-15%. У жовтні підвищення дохідностей прискорилося, і минулого тижня дохідності сягнули 15-21% для серії А та 13-18% для серії В. Дохідності паперів серії С зросли за цей час із майже 11% до понад 12%.
Таким чином, окрім зростання дохідностей, посилилася інвертованість кривої дохідностей, адже спред між облігаціями серії А з погашенням у 2029 та 2036 роках зріс із 50-90 б.п. на початку вересня до 660 б.п. минулого тижня. Подібно зросли спреди й для серії В: з 80 б.п. на початку вересня до 360 б.п. минулого тижня для паперів із погашенням у 2030 та 2034 роках.
Погляд ICU: Наразі стурбованість інвесторів суттєво зросла, адже за відсутності переговорів та військової підтримки від США ситуація в Україні може погіршуватися навіть за безумовної та значної воєнної підтримки від ЄС. Риторика Президента Трампа продовжує збільшувати ризики паузи в переговорному процесі ще на тривалий час і, відповідно, продовжить впливати на настрої інвесторів. Незастосування акту Ліндсі Грема до росії додатково вплине на занепокоєння інвесторів, тож спреди й дохідності найкоротших паперів, імовірно, й далі зростатимуть цього тижня, а ціни відповідно продовжать падати.
Валютний ринок
НБУ тестує нові рівні для курсу гривні
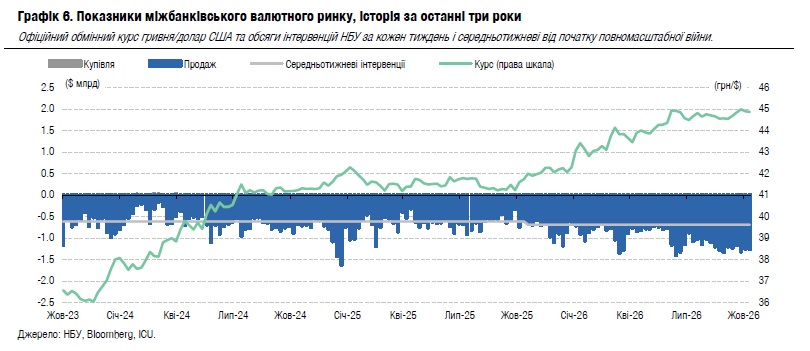
Національний банк знову дозволив офіційному курсу гривні перетнути рівень 45 грн/$ минулого тижня, однак наприкінці тижня навіть незначно укріпив його.
Загальний дефіцит валюти минулого тижня залишився майже незмінним, та й інтервенції не змінилися й перевищували $1.2 млрд. Тож особливих причин для коливань курсу гривні до долара США не було. Однак НБУ в понеділок та вівторок дозволив ринку перетнути рівень 45 грн/$ і встановлював офіційний курс на середу на максимальному історичному рівні 45.08 грн/$. Загалом із початку року гривня послабшала вже на 5.9%.
Погляд ICU: НБУ не поспішає з ослабленням курсу гривні, наразі дозволяючи вартості долара США лише зрідка перетинати рівень 45 грн/$, але на цьому етапі одразу повертає вартість долара США нижче від цього рівня. Ми очікуємо, що НБУ продовжить збільшувати коливання курсу, поступово прямуючи до рівня 45.8 грн/$ на кінець цього року.
Структурний дефіцит залишатиметься великим через значні витрати на озброєння вітчизняного виробництва, для чого виробникам необхідно імпортувати різноманітні комплектуючі. Також потреба у валюті зростає внаслідок російських атак на енергетичну інфраструктуру. Тож НБУ доведеться й надалі тримати рівень інтервенцій на подібному, можливо, і вищому рівні.
Макроекономіка
Ризики суттєво зросли
Українська економіка проходить найбільш складний період із 2022 року, оскільки тривають масовані російські атаки на промислові підприємства, а також складську та транспортну інфраструктуру. Ключові тези нашого нового макроекономічного огляду, опублікованого 14 жовтня, наведено нижче.
Негативні ефекти від прямих втрат активів бізнесом посилюються високою економічною невизначеністю та зупинкою чорноморських транспортних шляхів. Велику частку завданої шкоди не буде компенсовано, допоки триває війна, тож економіка скорочуватиметься в 4кв26 та у 2027 році. Усе ж ми очікуємо обмеженого падіння ВВП, адже за десятиліття війни з росією структура економіки змінилася – суттєво зросла частка послуг та сектору оборони.
Падіння ВВП супроводжуватиметься прискоренням інфляції: вона вже вийшла у двознакову територію з вересня. Ми очікуємо, що індекс споживчих цін на піку сягне 12% протягом зими, а повернення до однознакових показників буде можливим лише в 3кв27. Різке прискорення інфляції практично повністю пояснюється тиском на собівартість продукції через ускладнення логістики та здорожчанням пального.
З урахуванням нових ризиків ми очікуємо, що НБУ може підняти облікову ставку ще на 50 б.п. до 16.5% до кінця року і потім утримуватиме цей рівень до кінця 1п27. На цьому етапі ефективність трансмісійний механізму суттєво погіршилася, адже комерційні процентні ставки практично не реагували на зміну облікової ставки за останні кілька місяців.
Дефіцит зовнішніх рахунків (без урахування зовнішньої допомоги) продовжує зростати. Експорт упав через блокування морських транспортних шляхів, а от імпорт стрімко зростає, оскільки уряд нарощує закупівлі імпортної зброї та комплектуючих, які фінансуються оборонною складовою USL. Пільгове зовнішнє фінансування, попри значні затримки, має бути достатнім, щоб компенсувати дефіцит зовнішніх рахунків до кінця 2027 року.
Це означає, що НБУ матиме достатньо можливостей для контролю над валютним ринком та обмінним курсом. Ми очікуємо продовження тренду до помірної девальвації гривні й убачаємо курс на рівні 45.8 грн/$ наприкінці цього року та дещо вище 49.0 грн/$ наприкінці 2027 року.
У бюджетній сфері ситуація видається контрольованою в 4кв26, однак у 2027 році уряд постане перед значними викликами: для фінансування дефіциту бюджету необхідно буде віднайти додаткові $20-25 млрд. Як і в попередніх звітах, ми припускаємо, що баланс безпекових ризиків не зміниться в середньостроковій перспективі: мирна угода не буде підписана, але й територіальні здобутки ворога будуть дуже обмежені.
Ця аналітична публікація, підготовлена у ТОВ «Інвестиційний капітал Україна», не є інвестиційною порадою або пропозицією продати чи купити будь-який фінансовий інструмент. Публікацію не може відтворити, поширити або опублікувати будь-яка особа для будь-яких цілей без попередньої згоди ТОВ «Інвестиційний капітал Україна». Усі права захищено.
Підписуйтесь на новини FinClub в Telegram, Viber, Twitter, Facebook
Релізи
ТОП-новини