Корпоративні облігації можуть принести інвесторам до 26% річних
Ринкова дохідність гривневих корпоративних облігацій, на які є попит у клієнтів банків, становить 19-21% річних. Для менш надійних емітентів вартість залучення сягає 25-26%.
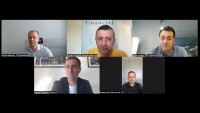
Про це заявили учасники круглого столу «Фінансового клубу» на тему «Від ОВДП до альтернатив: як перезавантажити український ринок капіталу».
Директор департаменту операцій на фондовому ринку ТАСкомбанку Артем Карелін зазначив, що дохідність корпоративних облігацій формується з урахуванням дохідності ОВДП, податкових переваг та премії за ризик конкретного емітента.
За його словами, премія за ризик може становити від 0,5% для великих і надійних позичальників до 5-6% для більш ризикових компаній. «Сьогодні ринкова ставка, на яку є попит у наших клієнтів, – це 19-21% річних у гривневих облігаціях», – сказав Артем Карелін. Він додав, що основний попит на корпоративні облігації в його банку формують заможні приватні клієнти. Зокрема, з портфеля розміщених ТАСкомбанком облігацій на 1,5 млрд грн понад 1,2 млрд грн припадає на сегмент Private Banking.
Керуючий активами інвестиційної компанії ICU Владислав Свистунов зазначив, що для залучення коштів емітентам важливі не лише дохідність, а й прозорість та зрозуміле використання залучених коштів. «Є запит на прозору звітність і розуміння, як будуть використані кошти, які джерела, логіка їхнього залучення і подальшого використання – це першочергово. Тобто емітент має бути готовий і зустрітися, і пояснити та відкрито розказати про свої внутрішні цифри», – сказав він.
За словами Владислава Свистунова, ринкові ставки для найбільш надійних емітентів зараз починаються приблизно від 17-18% річних. Компанії можуть підвищити привабливість своїх облігацій, зокрема, запропонувавши валютну прив’язку, щомісячну виплату купонів або інші умови, які відповідають потребам інвесторів.
Керівник напряму інвестиційного аналізу та стратегій OTP Capital Тарас Кучер водночас звернув увагу на обмежену кількість якісних емітентів. «Стикнулися з великою проблемою з корпоративними облігаціями за останній рік. Питання до якості емітентів. На жаль, дуже якісних не так багато», – зазначив він.
Керівник відділу торгівлі цінними паперами інвестиційної компанії Inzhur Андрій Руденко додав, що для окремих емітентів залучення коштів через корпоративні облігації може коштувати понад 20% річних. «Для (ефективної. – Ред.) ставки 17% має бути ставка 22% для емітента. А ще потрібно заплатити премію, і ми виходимо у район 23-25%», – сказав Андрій Руденко.
За його словами, після розміщення Inzhur MilTech кількість компаній, які звертаються за залученням коштів через облігації, зросла. «Ми проводимо вже певні due deal. Уже CEO мав початкову зустріч із Brave1, тому що почався ряд звернень емітентів», – зазначив він.
«Залучення досить дороге. Під 25-26% знайдеться великий ряд емітентів, які взяти готові. А чи готові хоч хтось їм ці гроші дати – оце дуже важливо», – розповів він.
Підписуйтесь на новини FinClub в Telegram, Viber, Twitter, Facebook
Схожі матеріали (за тегом)
Релізи
ТОП-новини